Actu Actualité Officiel
L'industrie du jeu vidéo recommence à grossir, mais les studios continuent de payer la facture
Le jeu vidéo devrait générer près de 214 milliards de dollars en 2026. Dit comme ça, la crise semble terminée. Elle ne l'est pas vraiment : derrière la croissance des ventes, les équipes restent sous pression, les gros projets coûtent toujours plus cher et l'attention des joueurs est devenue probablement la ressource la plus difficile à obtenir.
 Par Kader
214 milliards de dollars, et pourtant personne ne souffle vraiment
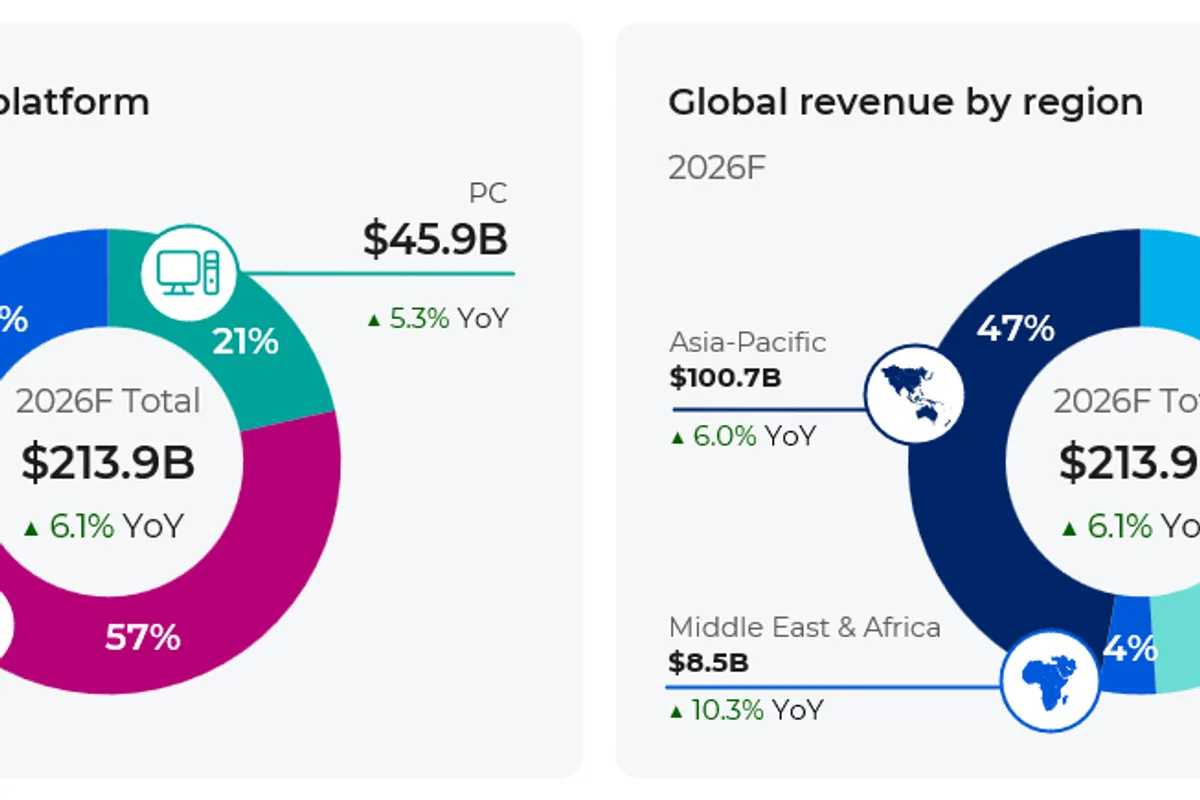
Le contraste résume assez bien 2026. Newzoo prévoit un marché mondial du jeu vidéo à 213,9 milliards de dollars cette année, soit une progression de 6,1 % sur un an. Le mobile reste énorme avec 121,1 milliards de dollars, devant les consoles à 46,9 milliards et le PC à 45,9 milliards.
La croissance est donc réelle. Elle touche les trois grandes plateformes et arrive après plusieurs années de digestion post-pandémie beaucoup moins confortables.
Le problème est que cette reprise ne ressemble pas au vieux scénario où davantage de joueurs achetaient davantage de nouvelles productions. Newzoo estime à 3,7 milliards le nombre de joueurs dans le monde en 2026, mais prévoit un ralentissement progressif de cette croissance. Les éditeurs doivent désormais surtout retenir les publics existants et leur vendre davantage de contenu.
C'est beaucoup moins romantique qu'un nouvel âge d'or.
Les joueurs ont de l'argent, pas davantage d'heures dans la journée
La véritable bataille n'est plus seulement celle des ventes. Elle concerne le temps. À la Gamescom 2026, les analystes de Newzoo résumaient assez brutalement le problème : un jeu ne concurrence plus uniquement les autres jeux. Il concurrence également YouTube, TikTok, Netflix et tout ce qui réclame une soirée.
Steam aurait accueilli environ 20 000 sorties en 2025. Chaque nouveau jeu entre donc dans un magasin où des titres vieux de cinq, dix ou quinze ans conservent déjà leur communauté.
Minecraft, Roblox, GTA V, Dead by Daylight ou Stardew Valley ne quittent pas gentiment la salle lorsqu'une nouveauté arrive. Ils continuent à occuper du temps, à vendre du contenu et à recevoir des mises à jour.
Le milieu de gamme retrouve un espace que le AAA avait abandonné
C'est probablement l'une des tendances les plus encourageantes. Le PC a retrouvé une croissance premium importante, et Newzoo identifie la tranche de prix comprise entre 30 et 50 dollars comme l'une des plus dynamiques.
Ce segment permet à des productions AA, à des jeux multijoueurs plus concentrés et à certains projets indépendants ambitieux de proposer quelque chose qu'un AAA à 70 ou 80 dollars ne peut plus facilement vendre : l'impression que le prix correspond encore à la taille réelle du jeu.
Sur PC, la part du temps de jeu consacrée aux titres situés hors du Top 20 est passée de 33 % en 2022 à 42 % en 2025 selon Newzoo. Ce n'est pas un petit détail. Cela signifie qu'un jeu n'a pas nécessairement besoin de devenir Fortnite pour exister.
Il doit quand même être trouvé. Ce qui, avec 20 000 voisins, constitue déjà un métier.
Pendant que le marché remonte, les développeurs continuent de disparaître des organigrammes
L'embellie économique n'a pas encore réparé la situation de l'emploi. L'enquête State of the Game Industry 2026, menée auprès de plus de 2 300 professionnels, indique que 28 % des répondants ont subi un licenciement au cours des deux années précédentes. Pour les seuls États-Unis, la proportion atteint 33 %.
Dix-sept pour cent des professionnels interrogés disent avoir été licenciés pendant les douze derniers mois. Près de la moitié de ceux qui avaient perdu leur poste étaient encore à la recherche d'un emploi au moment de l'enquête.
Et les restructurations n'ont pas cessé depuis. En juillet, Microsoft a annoncé 4 800 suppressions d'emplois à l'échelle du groupe, dont environ 3 200 dans Xbox, accompagnées d'une profonde réorganisation de ses studios.
En septembre, Don't Nod évoquait encore une réduction potentielle allant jusqu'à 90 postes alors que sa situation financière se dégradait.
Le AAA coûte cher bien avant d'afficher le moindre pixel
Une partie du problème vient de la manière dont les grands jeux sont fabriqués. Les mondes deviennent plus détaillés, les animations plus nombreuses, la localisation plus large, les infrastructures réseau permanentes et les périodes de support plus longues.
Chaque amélioration technique finit par devenir une attente minimale quelques années plus tard. Motion capture, éclairage avancé, simulations plus lourdes, cinématiques temps réel, voix dans plusieurs langues, cross-play, sauvegarde multiplateforme et patchs simultanés sur plusieurs machines : chacun de ces éléments représente une équipe, des outils, du stockage, des serveurs et beaucoup de tests.
La technologie accélère certaines tâches. Elle en ajoute constamment d'autres.
L'IA arrive dans les pipelines avec un accueil franchement glacial
L'intelligence artificielle générative est déjà utilisée. L'enquête GDC 2026 indique que 36 % des professionnels interrogés s'en servent dans leur travail. L'usage dominant concerne la recherche et le brainstorming, devant les tâches quotidiennes, l'assistance au code et le prototypage.
Mais 52 % des répondants considèrent désormais que l'IA générative a un impact négatif sur l'industrie. Ils n'étaient que 30 % un an plus tôt. Chez les artistes techniques et visuels, le rejet atteint 64 % ; il monte à 63 % dans le game design et la narration et à 59 % chez les programmeurs.
Autrement dit, adoption et enthousiasme ne racontent absolument pas la même histoire.
Les grands groupes voient naturellement dans ces outils une possibilité d'accélérer le prototypage, l'analyse, certaines tâches de support ou la production interne. Pour les salariés qui viennent de traverser trois années de licenciements, le discours sur les gains d'efficacité sonne légèrement différemment.
Plus de technologie ne garantit plus un meilleur jeu
C'est peut-être le changement le plus intéressant du moment. Pendant longtemps, la montée en puissance du matériel suffisait presque à vendre une nouvelle génération : davantage de polygones, des mondes plus grands, puis des effets toujours plus coûteux.
En 2026, cette escalade existe toujours, mais les succès ne suivent pas mécaniquement le nombre de personnes créditées ou le prix des GPU utilisés pendant le développement. Des projets beaucoup plus modestes peuvent prendre une place énorme s'ils possèdent une idée claire, un bon bouche-à-oreille et un prix acceptable.
Les joueurs continuent d'aimer la technologie. Ils semblent simplement moins disposés à payer pour elle lorsqu'elle constitue l'unique argument.
Une industrie plus grosse, mais obligée de devenir plus petite par endroits
La situation actuelle n'est donc ni un effondrement ni une véritable sortie de crise. Le marché progresse, les investissements montrent quelques signes de retour et les ventes premium reprennent.
En parallèle, les entreprises éliminent des postes, réduisent des portefeuilles, privilégient davantage les licences connues et cherchent des productions capables de limiter le risque. Newzoo décrivait l'ambiance de la Gamescom comme réaliste plutôt que sombre : la question n'est plus vraiment de savoir quand l'ancien marché reviendra.
Les studios commencent à travailler en considérant qu'il ne reviendra peut-être pas.